閲覧履歴
随時改定とは?対象となるための3つの要件や反映時期、月額変更届の手続きを解説


昇給や降給などによって年度の途中で給与が大きく変動した場合、社会保険料を決定する基準となる標準報酬月額を見直す「随時改定」が必要になることがあります。随時改定に該当すると、月額変更届の提出や改定後の社会保険料を給与計算に反映する対応が必要です。
しかし、「どのような場合に随時改定が必要?」「改定後の標準報酬月額は、いつから給与計算に反映すればよい?」と、手続きに迷う担当者も少なくないでしょう。
この記事では、随時改定の対象となる3つの要件、反映時期、月額変更届の手続きを中心に解説します。実務で迷いやすいポイントも紹介するので、手続きを正しく進めるための参考にしてください。
自社にぴったりの社労士が見つかる!
企業と社労士をつなぐ日本最大級のポータルサイト「社労士ナビ」は、地域や得意分野を指定して、自社のニーズに合った社労士を簡単に見つけられます。
随時改定とは
随時改定は、給与の大幅な変動を標準報酬月額に反映させる仕組み
健康保険や厚生年金保険では、毎月の社会保険料を「標準報酬月額」をもとに計算します。
標準報酬月額は原則として年1回の「定時決定」により、4月・5月・6月の3か月間に支払われた報酬をもとに決定され、その年の9月から翌年8月までの1年間適用される仕組みです。
しかし、その間に昇給や降給、賃金体系の変更などによって固定的賃金が変動すると、実際の報酬水準と標準報酬月額との間に差が生じることがあります。標準報酬月額は社会保険料だけでなく、傷病手当金や出産手当金などの保険給付の計算にも使われるため、この差が大きいままだと、実際の報酬水準に見合わない保険料を負担し続けることになったり、給付額が実態と合わなくなったりする問題が生じます。
そこで、報酬が大きく変動し一定の要件を満たした場合には、次回の定時決定を待たずに標準報酬月額を見直します。これが「随時改定」です。実務上は「月変(げっぺん)」とも呼ばれています。
随時改定に該当した場合、変更後の報酬を初めて満額で受けた月から数えて4か月目から、新しい標準報酬月額に切り替わります。
関連記事::社会保険とは?概要から保険料の計算方法まで徹底解説!
そもそも標準報酬月額とは
標準報酬月額とは、従業員に支払う報酬額を一定の幅に区分し、「等級」に当てはめた金額のことです。健康保険料や厚生年金保険料などの計算に用いられます。
標準報酬月額の対象となる「報酬」には、基本給のほか、役職手当、住宅手当、通勤手当、残業手当など、名称を問わず労働の対償として経常的に支払われるものが含まれます。
標準報酬月額の仕組みや社会保険料の計算方法については、「社会保険とは?概要から保険料の計算方法まで徹底解説!」で詳しく解説しています。
随時改定では、固定的賃金が変動した後、変動した賃金が満額で支払われた月から3か月間に支払われた報酬の平均額を標準報酬月額の等級に当てはめ、従前の標準報酬月額と比較します。
定時決定とのちがい
標準報酬月額を決め直す代表的な仕組みに、「定時決定」と「随時改定」があります。この2つの違いは、見直しを行う時期と対象者です。
- 定時決定
7月1日現在で在籍する被保険者を対象に、毎年定期的に行う見直しです。毎年7月1日から10日(10日が土曜または日曜の場合は翌営業日)までに「算定基礎届」を提出します。4~6月に支払われた報酬実績をもとに標準報酬月額を決め直します。 - 随時改定
昇給や降給などによって固定的賃金が変動し、一定の要件を満たした被保険者のみを対象として行います。定時決定のように実施時期が決まっているわけではなく、要件を満たした場合にその都度、「月額変更届」の提出が必要です。
また、改定後の標準報酬月額の適用期間は改定月によって異なり、1月から6月に改定された場合はその年の8月まで、7月から12月に改定された場合は翌年の8月までとなります。
随時改定の対象となるための3つの要件
随時改定の対象となるには、原則として次の3つの要件をすべて満たさなければなりません。
①昇給・降給などで「固定的賃金」に変動があった
1つ目の要件は、昇給や降給などによって固定的賃金に変動が生じたことです。
固定的賃金とは、支給額や支給率があらかじめ決まっている賃金を指します。日本年金機構では、次のようなケースを固定的賃金の変動として挙げています。
固定的賃金の変動の例
- 基本給の昇給・降給
- 日給制から月給制にするなど給与体系を変更した
- 日給・時給の単価を変更した
- 歩合給などの単価や歩合率を変更した
- 住宅手当・役付手当など固定的な手当を新設、廃止または増減した
一方で、残業手当、休日勤務手当など、実際の勤務状況によって毎月変動する賃金は非固定的賃金です。残業時間が増えて給与総額が大きく増えたとしても、基本給や手当の額・単価など固定的賃金に変動がなければ、随時改定は行いません。
②変動月以後3か月間の支払基礎日数がすべて17日以上
2つ目の要件は変動した固定的賃金を支払った初月から継続する3か月間、各月の支払基礎日数がすべて17日以上あることです。3か月のうち1か月でも17日を下回る場合、随時改定の対象になりません。
なお、特定適用事業所などで働く短時間労働者については基準が異なり、「17日以上」ではなく「11日以上」で判定します。
「支払基礎日数」とは、給与計算のもとになった日数を指し、月給制や週給制であれば暦日数、日給制や時給制であれば出勤日数です。ただし月給制であっても、欠勤した分だけ給与が引かれる日給月給制の場合は、就業規則や給与規程で定められた給与計算の基礎となる日数から欠勤日数を差し引いた日数により判定します。
③従前の標準報酬月額と「2等級以上」の差が生じた
3つ目の要件は、変動月から3か月間の報酬の平均額を標準報酬月額の等級に当てはめたとき、従前の等級と原則として2等級以上の差が生じることです。
ここでのポイントが、平均額を算出する際に含める報酬の範囲です。1つ目の要件では「固定的賃金」が変動したかどうかを確認しますが、3か月の平均額を計算する際は、基本給や固定的な手当だけでなく、残業手当などの非固定的賃金も含めた報酬の総額をもとに計算します。
たとえば、10月支給分から新たに固定的手当がつくことになった場合、
(10月の報酬額+11月の報酬額+12月の報酬額)÷3
で平均額を求め、その金額を標準報酬月額の等級に当てはめます。
この新しい等級と従前の等級との間に2等級以上の差があり、ほかの要件も満たしていれば、随時改定の対象となります。
対象外となるケース・例外的に扱うケース
随時改定は、2等級以上の差が生じれば必ず対象となるわけではありません。一方で、一定の場合には1等級の差であっても対象となります。
ここでは、実務で見落としやすいケースを確認します。
【対象外】残業代が一時的に増減しただけで固定的賃金には変動がない
繁忙期などで残業が急増し、給与が大幅に増えることがあります。しかし前述のとおり、残業手当のような非固定的賃金だけが増減し、基本給などの固定的な賃金に変更がない場合には、随時改定の対象とはなりません。
【対象外】固定的賃金の変動と等級の増減方向が逆の場合
固定的賃金が増えたにもかかわらず標準報酬月額が下がった場合、逆に固定的賃金が減ったにもかかわらず標準報酬月額が上がった場合は、2等級以上の差があっても随時改定の対象とはなりません。
たとえば、以下のようなケースです。
- 基本給は昇給したものの、残業が減ったため3か月平均では2等級以上下がった
- 役職手当がなくなったものの、残業が増えたため3か月平均では2等級以上上がった
随時改定では、固定的賃金の増減方向と標準報酬月額(改定後の等級)の増減方向が一致している必要があります。
【例外】1等級差でも随時改定の対象となるケース
随時改定は、原則として従前の標準報酬月額と2等級以上の差が生じた場合に行います。ただし、健康保険や厚生年金保険の上限と下限の等級では、実際の報酬が大きく増減しても、それ以上およびそれ以下の等級がないため2等級の差が生じないことがあります。
そのため、標準報酬月額の上限または下限にまたがる一定のケースでは、等級上は1等級しか変わらなくても随時改定の対象となります。
以下の表は、該当するケースの一部です。
| 種類 | ケース | 従前の 標準報酬月額 |
報酬の 平均月額 |
改定後の 標準報酬月額 |
|---|---|---|---|---|
| 健康保険 | 昇給 | 第49級・133万円 | 141万5,000円以上 | 第50級・139万円 |
| 健康保険 | 降給 | 第50級・139万円 (報酬月額141万5,000円以上) |
135万5,000円未満 | 第49級・133万円 |
| 厚生年金保険 | 昇給 | 第31級・62万円 | 66万5,000円以上 | 第32級・65万円 |
| 厚生年金保険 | 降給 | 第32級・65万円 (報酬月額66万5,000円以上) |
63万5,000円未満 | 第31級・62万円 |
出典:日本年金機構「随時改定(月額変更届)」より筆者作成
たとえば健康保険で、従前の標準報酬月額が第49級(133万円)の人が昇給したケースです。3か月の報酬の平均月額が141万5,000円以上となった場合には第50級(139万円)に改定されます。
このように、標準報酬月額の上限・下限に関係する所定の条件を満たした場合には、1等級の差でも随時改定の対象となります。
なお、厚生年金保険の標準報酬月額の上限は、2027年9月から段階的に引き上げられます。上限引き上げのスケジュールや企業への影響については、「【2027年9月開始】厚生年金の標準報酬月額の上限引き上げ|企業が今すぐ準備すべきこと」で詳しく解説しています。
【例外】年間報酬の平均額を用いた随時改定
特定の時期に繁忙期が集中する企業や部署の場合、繁忙期と昇給の時期が重なっていると通常の随時改定の算定方法では実態を適切に反映できないケースが生じます。
そこで、一定の要件を満たせば、固定的賃金3か月の平均と非固定的賃金1年間の平均を合算して標準報酬月額を算定する「年間平均による随時改定(保険者算定)」を申し立てることができます。
対象となるのは、定期昇給などによる固定的賃金の変動と、繁忙期に伴う非固定的賃金の著しい変動が例年同時期に発生することが見込まれ、なおかつ次の3つの要件をすべて満たす場合です。
- 現在の標準報酬月額と、通常の随時改定による標準報酬月額に2等級以上の差がある
- 通常の随時改定による標準報酬月額と、年間平均額から算出した標準報酬月額との間に2等級以上の差がある
- 現在の標準報酬月額と、年間平均額から算出した標準報酬月額に1等級以上の差がある
この方法を適用するには、事業主からの申立てと被保険者の同意が必要です。月額変更届に加えて所定の申立書などを提出します。
【具体例】随時改定の判定と反映のタイミング
随時改定の手続きで実務担当者が特に迷いやすいのは、「いつの給与を確認し、何月から新しい標準報酬月額を適用するのか」という点ではないでしょうか。
ここでは具体例で確認していきます。
昇給が行われたら何か月後に保険料へ反映される?
当月払いの事業所を例に、順番に見ていきましょう。
【例】
- 従前の標準報酬月額:260,000円
- 4月の報酬:300,000円
- 5月の報酬:299,000円
- 6月の報酬:295,000円
- 3か月とも支払基礎日数は17日以上
この場合の3か月の平均報酬は、次の式で求められます。
(300,000円+299,000円+295,000円)÷3=298,000円
298,000円がどの等級に該当するか、保険料額表の一部を使って確認してみましょう。
| 健康保険の等級 (厚生年金保険の等級) |
標準報酬月額 | 報酬月額の範囲 |
|---|---|---|
| 第20級(第17級) | 260,000円 | 250,000円以上~ 270,000円未満 |
| 第21級(第18級) | 280,000円 | 270,000円以上~ 290,000円未満 |
| 第22級(第19級) | 300,000円 | 290,000円以上~ 310,000円未満 |
出典:協会けんぽ「令和8年度保険料額表」より筆者作成
298,000円は「290,000円以上310,000円未満」の範囲に入るため、標準報酬月額は300,000円です。従前の260,000円と比べると、健康保険・厚生年金保険ともに2等級上がるため、随時改定に該当します。これによって、7月から標準報酬月額は300,000円に変わります。
では、実際に給与から控除する保険料はいつから変える必要があるでしょうか。社会保険料は、原則として当月支給の給与から前月分を控除するため、7月分の保険料は8月支給の給与から控除します。
標準報酬月額の改定月と、実際に給与から新しい保険料を控除する月は異なることが多いため、給与計算に反映するタイミングを間違えないようにしましょう。
随時改定後の標準報酬月額はいつまで有効?
随時改定によって決定された標準報酬月額の適用期間は、改定月によって異なります。
- 1月~6月に改定:当年8月まで
- 7月~12月に改定:翌年8月まで
7月・8月・9月に随時改定に該当する場合は、随時改定によって決定された標準報酬月額が定時決定より優先されます。
随時改定の手続きの流れ
随時改定の3つの要件を満たすことが確認できたら、月額変更届を提出します。
固定的賃金の変動後、3か月分の報酬と支払基礎日数を確認し、随時改定への該当が確定した段階で速やかに手続きを進めましょう。
提出書類や提出先、提出のタイミング
手続きを進める際は、次の点を確認してください。
- 提出書類
「健康保険・厚生年金保険被保険者報酬月額変更届」(様式は日本年金機構の公式サイトからダウンロード可能) - 提出時期
随時改定の要件を満たしたら速やかに - 提出先
管轄の年金事務所または事務センター(健保組合に加入している場合には、健康保険分について組合にも送付) - 提出方法
電子申請、郵送、窓口持参
たとえば4月支給分より固定的賃金に変動があり、4月・5月・6月の報酬で随時改定に該当することが確定した場合、6月支給分の給与が確定した後、速やかに月額変更届を提出します。
なお、年間平均による随時改定を申し立てる場合には、月額変更届に加えて所定の申立書・同意書も必要です。
実務でよくある不備やミスの事例
- 改定年月の間違いや記入漏れ
月額変更届の「改定年月」欄には、変動後の賃金を支払った月から4か月目を記入します。たとえば、変動後の給与を初めて支払ったのが4月の場合、改定年月は7月です。
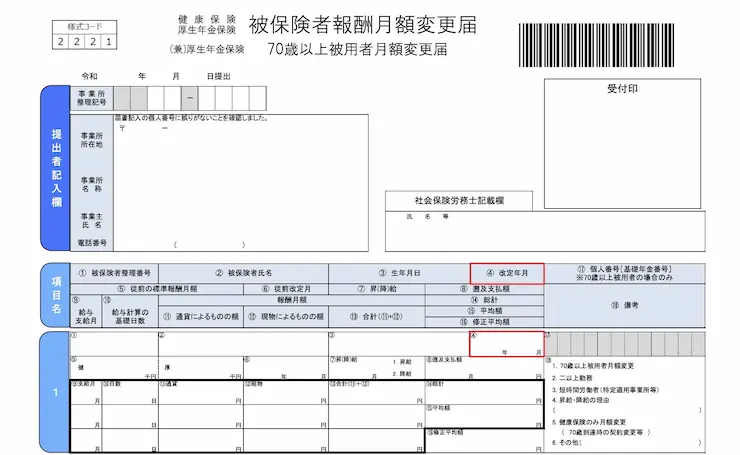
誤った年月を記入していたり、記入が漏れていたりする場合は月額変更届の再提出や修正届が必要になる場合があります。 - 「昇給や降給が決まった月」と「変動後の給与を支払った月」を混同する
随時改定では、「昇給や降給があった月」ではなく、昇給や降給によって変動した給与を「実際に満額支払った月」を基準に改定月が決まります。給与の締め日と支給日の関係によっては、4月に昇給しても、給与の支払いは5月になる場合もあります。
自社の給与締め日・支払日を確認したうえで判断しましょう。 - 支払基礎日数を誤る
支払基礎日数の数え方も間違えやすいポイントです。
たとえば、月給者で就業規則等により欠勤日数分の給与を差し引く取扱いとしている場合は、原則の暦日数ではなく欠勤日数を差し引いた日数を用いるケースがあります。
欠勤控除のある月給者や日給・時給制の従業員、短時間労働者については、支払基礎日数の数え方に注意してください。
もし随時改定の手続きを忘れてしまったら?
日々の人事労務業務のなかでは、給与改定後の確認が漏れ、後になって月額変更届を提出していなかったことに気付く場合もあります。
提出漏れが判明したときは、速やかに対応することが大切です。
気付いた時点で速やかに年金事務所へ相談し、月額変更届を提出する
月額変更届は、随時改定への該当を確認した後、速やかに提出することになっています。手続き漏れがあると、従業員の給与から控除する社会保険料に過不足が生じるほか、保険給付や将来の年金額に影響を及ぼす可能性が高いです。
そのため、届出漏れに気付いたら、まずは過去の給与改定や報酬額、支払基礎日数などを確認し、どの時点から随時改定に該当していたのかを整理しましょう。 そのうえで、管轄の年金事務所に必要な手続きを確認し、月額変更届を提出します。
遡及手続き後は社会保険料の差額を精算する
月額変更届を遡って提出し、過去の標準報酬月額が変更されると、これまで控除していた社会保険料と本来納付すべきだった社会保険料との差額が生じることがあります。
企業は、会社負担分だけでなく従業員負担分についても差額を確認する必要があります。従業員から追加で精算する必要がある場合には、対象期間や差額の金額、精算方法を整理し、従業員に内容を十分に説明したうえで対応しましょう。
遡及分の社会保険料をどのように精算するか判断に迷う場合は、賃金控除のルールや従業員への説明方法を含め、専門家である社会保険労務士に相談すると安心です。
随時改定に関するよくあるQ&A
ここでは、実務担当者が抱きやすい疑問をQ&A形式で紹介します。
Q.算定基礎届と月額変更届ではどちらが優先されますか?
A.7月・8月・9月の随時改定に該当する場合は、随時改定によって決定された標準報酬月額が優先されます。
まず、7月の随時改定に該当する人は、算定基礎届の提出対象から外れます。また、8月・9月の随時改定が見込まれる場合も、事業主がその旨を算定基礎届提出の際に備考欄に記載しておくことで算定基礎届の届出を省略することが可能です。
もしも、後から随時改定の要件を満たさないことが判明した場合は、速やかに算定基礎届を提出します。
参考:日本年金機構「算定基礎届と月額変更届(7月・8月・9月改定分)では、どちらの標準報酬月額が優先されますか。」
Q.基本給(時間給)は変わらず、勤務体系(契約時間)のみ変更となった場合も対象になりますか?
A.随時改定の対象となります。
たとえば、時給単価自体は変わっていなくても、契約上の所定労働時間が変更された場合は固定的賃金の変動として扱われます。
そのうえで、3か月の支払基礎日数や2等級以上の差など、ほかの要件も満たした場合に随時改定を行います。
参考:日本年金機構「基本給(時間給)に変更はありませんが、勤務体系(契約時間)が変更となった場合、随時改定の対象になりますか。」
Q.昇給差額を遡って支給した場合、どの月から3か月をカウントしますか?
A.「昇給差額を実際に支給した月」を変動月として判定します。
たとえば、4月に遡って昇給することが6月に決まり、4月・5月分の差額を6月給与と一緒に支給した場合、6月が変動月となります。
6月・7月・8月の報酬を用いて随時改定を判定しますが、6月給与に含まれる4月・5月分の昇給差額は除いて平均額を計算します。遡及支給分を含めたまま計算すると、通常の1か月分の報酬より高くなってしまうためです。
この場合、月額変更届の「遡及支払額」欄および「修正平均額」欄に該当額を記載します。
参考:日本年金機構 算定基礎届の記入・提出ガイドブックp26「月額変更届の記入例」
まとめ|随時改定の要件やタイミングを整理して正しく手続きを進めよう
随時改定は、昇給や降給などによって報酬が大きく変わったときに、実際の報酬水準に合わせて標準報酬月額を見直す役割を果たします。
そのため、給与改定があったときは、固定的賃金の変更内容や変動後3か月の報酬実績などをもとに、随時改定に該当するかを忘れずに確認することが大切です。
「随時改定の対象になるか判断に迷う」「遡及昇給など特殊なケースの取扱いが難しい」といった場合は、専門家である社労士への相談も検討してください。
随時改定について社労士に相談する
社労士を探す際には、全国7,000以上の事務所(全国の依頼可能な社労士の23%)の社労士が登録する、中小企業福祉事業団の「社労士ナビ」をご活用ください。
この企業と社労士をつなぐ日本最大級のポータルサイトでは、地域や得意分野などを指定して社労士を探せるので、自社のニーズに合った社労士が簡単に見つかります。
初回相談が無料の社労士も多いため、事務所のスタンスや人柄をしっかり見極めたうえで依頼しましょう。